Ein paraguayisches Certificado de Residencia Fiscal kann für international mobile Menschen ein ausgesprochen nützliches Dokument sein. Die Anforderungen an seine Ausstellung sind vergleichsweise niedrig. Insbesondere sieht das paraguayische Antragsverfahren keine pauschale Verpflichtung vor, jedes Jahr mehrere Monate im Land zu verbringen.
Gerade diese Besonderheit macht das Zertifikat interessant. Sie ist allerdings auch der Ausgangspunkt zahlreicher Missverständnisse. Denn eine Bescheinigung der paraguayischen Steuerverwaltung entscheidet nicht darüber, ob Deutschland, Österreich oder ein anderer Staat jemanden weiterhin als steuerlich ansässig behandelt.
Der Wert des Dokuments hängt deshalb weniger davon ab, dass man es besitzt, als davon, wofür man es benötigt.
Was ist ein Certificado de Residencia Fiscal?
Das Certificado de Residencia Fiscal, international meist als Tax Residency Certificate (TRC) bezeichnet, ist eine Bescheinigung der paraguayischen Steuerverwaltung DNIT über die steuerliche Einordnung des Antragstellers in Paraguay.
Die maßgebliche Verfahrensregelung ist die Resolución General 65/2020 vom 17. September 2020. Sie ermöglicht natürlichen Personen, Unternehmen und anderen rechtlichen Strukturen, für einen bestimmten Zeitraum eine entsprechende Bescheinigung zu beantragen.
Die Resolution beschreibt das Zertifikat als Dokument, das die steuerliche Stellung des Antragstellers in Paraguay bestätigt. Es dient insbesondere dazu, diese Stellung gegenüber ausländischen Steuerbehörden nachzuweisen, beispielsweise im Zusammenhang mit Doppelbesteuerungsabkommen.
Damit erfüllt das TRC eine andere Funktion als die beiden Dokumente, die viele Ausländer bereits besitzen:
Die Residencia betrifft den paraguayischen Aufenthaltsstatus. Die Cédula dient dem Identitätsnachweis. Das TRC ist eine gesonderte steuerbehördliche Bescheinigung.
Auch eine Eintragung im paraguayischen Steuerregister RUC ist nicht mit dem TRC gleichzusetzen.
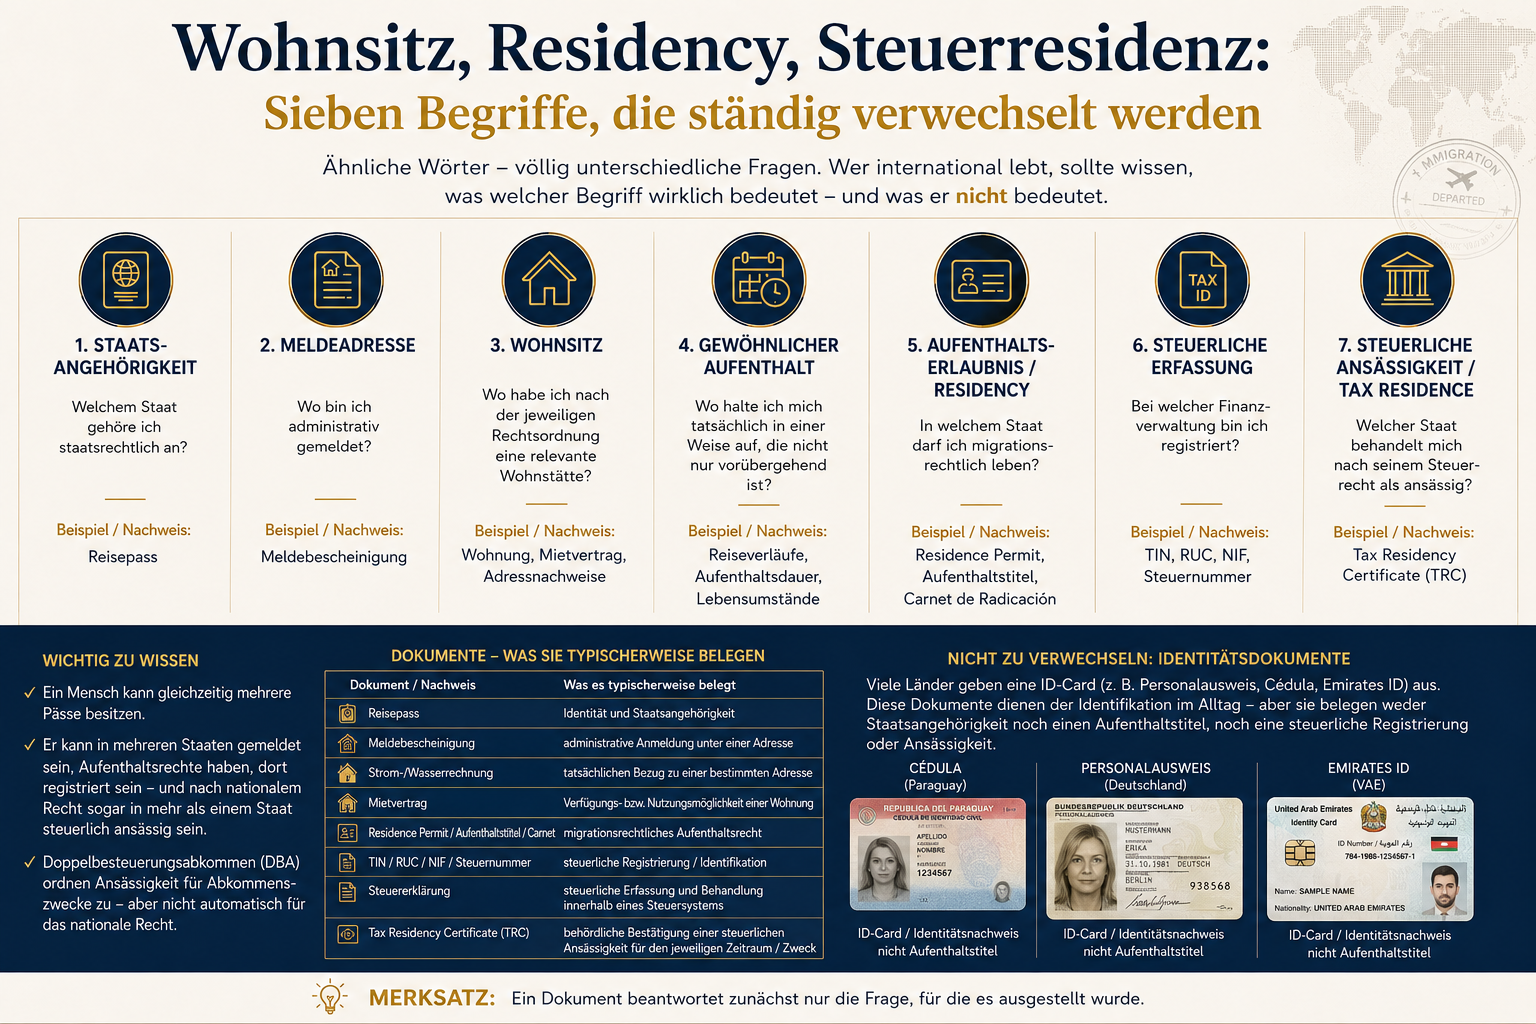
Wie sich Residencia, Cédula und RUC voneinander unterscheiden, behandeln wir in unserer gleichnamigen Koordinate. Die Grundlagen zur internationalen Unterscheidung von Aufenthaltsrecht, Wohnsitz und steuerlicher Ansässigkeit erläutert außerdem der Beitrag „Wohnsitz, Residency, Steuerresidenz“.
Was Paraguay bei der Ausstellung verlangt
Die Anforderungen ergeben sich insbesondere aus Artikel 3 der Resolución General 65/2020.
Bemerkenswert ist zunächst, dass die Vorschrift zwei Gruppen ausdrücklich unterscheidet.
Personen, die bereits als Steuerpflichtige registriert sind, müssen über einen RUC verfügen, ihre steuerlichen Verpflichtungen ordnungsgemäß erfüllt haben und eine gültige Cédula vorlegen.
Personen, die nicht als Steuerpflichtige registriert sind oder dies nicht mehr sind, müssen nach dieser Vorschrift ebenfalls eine gültige Cédula vorlegen. Ein vorhandener RUC wird für diese Antragstellergruppe gerade nicht ausdrücklich verlangt.
Für natürliche Personen kommt in beiden Fällen die Constancia de Movimiento Migratorio hinzu. Dieser Nachweis dokumentiert die registrierten Ein- und Ausreisen während des Zeitraums, für den das Zertifikat beantragt wird.
Die DNIT prüft den Antrag und entscheidet über die Ausstellung. Bei Annahme des Antrags sieht die Resolution eine Bearbeitungsfrist von zehn Arbeitstagen vor. Bei unvollständigen Unterlagen oder fehlenden Voraussetzungen kann der Antrag abgelehnt werden.
Das Zertifikat ist nach Artikel 6 der Resolution ein Jahr ab Ausstellung gültig.
Dass die Regelung auch Antragsteller ohne RUC berücksichtigt, verdient besondere Beachtung. Es widerlegt jedenfalls die häufig anzutreffende Behauptung, jeder Antragsteller müsse zunächst zwingend eine paraguayische Steuernummer erwerben und sich für irgendeine Steuerart registrieren lassen.
Umgekehrt folgt daraus nicht, dass ein RUC überflüssig wäre, sobald tatsächliche steuerliche Registrierungspflichten bestehen. Wer in Paraguay einer solchen Pflicht unterliegt, kann sie nicht dadurch umgehen, dass er sich bei der Beantragung des TRC als Nichtsteuerpflichtiger bezeichnet.
Muss man dafür 183 Tage in Paraguay leben?
Hier liegt die vielleicht interessanteste Besonderheit der paraguayischen Regelung.
Artikel 3 der Resolución General 65/2020 nennt keine pauschale Mindestaufenthaltsdauer von 183 Tagen. Auch eine allgemeine Verpflichtung, 120 oder 90 Tage jährlich in Paraguay zu verbringen, steht dort nicht.
Das unterscheidet das Ausstellungsverfahren von den in vielen anderen Staaten anzutreffenden Regelungen, die eine steuerliche Ansässigkeit ausdrücklich oder unter bestimmten Voraussetzungen an längere physische Anwesenheit knüpfen.
Allerdings existiert im paraguayischen Recht tatsächlich eine Bestimmung mit 120 Tagen.
Artikel 152 der Ley 125/1991 betrifft das steuerliche domicilio, also die Bestimmung eines steuerlich maßgeblichen Anknüpfungsortes. Er enthält unter anderem die Vermutung, dass eine Person dort ihren gewöhnlichen Wohnort hat, wo sie sich mehr als 120 Tage aufhält.
Dieselbe Vorschrift nennt aber auch andere Anknüpfungspunkte, beispielsweise den Ort einer geschäftlichen Tätigkeit oder unter bestimmten Voraussetzungen die Anschrift eines Vertreters.
Es wäre deshalb falsch, aus dieser Regelung eine allgemeine Pflicht abzuleiten, dass jeder Antragsteller vor Ausstellung eines TRC mindestens 120 Tage in Paraguay verbracht haben müsse.
Ebenso falsch wäre allerdings die umgekehrte Behauptung, eine gültige Cédula reiche unabhängig von allen tatsächlichen Verhältnissen immer aus.
Die DNIT verlangt schließlich nicht ohne Grund den Nachweis der Ein- und Ausreisen. Eine Mindestzahl von Aufenthaltstagen ist im genannten Antragsverfahren nicht festgeschrieben; daraus entsteht aber kein bedingungsloser Anspruch auf Ausstellung eines Zertifikats.
Gerade bei international mobilen Antragstellern müssen die vorhandenen Aufenthaltsnachweise, die steuerliche Situation und die übrigen Angaben ein nachvollziehbares Gesamtbild ergeben.
Kann man ein TRC bereits mit einer Residencia Temporal beantragen?
Die Resolución General 65/2020 verlangt für den Antrag auf ein Certificado de Residencia Fiscal keine ausdrückliche Residencia Permanente. Auch Antragsteller mit einer Temporal können daher die erforderlichen Unterlagen einreichen, sofern sie bereits eine gültige Cédula besitzen.
Das bedeutet allerdings nicht, dass jede Antragstellung automatisch zur gewünschten Bescheinigung führt. Die DNIT prüft den Antrag und die steuerliche Stellung des Antragstellers für den betreffenden Zeitraum.
Eine Besonderheit ist dabei zu beachten: Für die Anwendung der paraguayischen Nichtresidentensteuer (INR) knüpft das Decreto 3181/2019 den steuerlichen Residentenstatus natürlicher Personen an die Residencia Permanente. Die Möglichkeit, ein TRC zu beantragen, und die steuerrechtliche Einordnung im Rahmen des INR sind deshalb nicht gleichzusetzen.
Warum ein paraguayisches TRC die deutsche Steuerpflicht nicht beendet
Für Personen, die weiterhin in Deutschland leben, ist die Situation vergleichsweise eindeutig.
Das deutsche Einkommensteuerrecht bestimmt selbst, unter welchen Voraussetzungen eine Person unbeschränkt einkommensteuerpflichtig ist.
Gemäß § 1 Abs. 1 EStG gilt dies grundsätzlich für natürliche Personen, die in Deutschland einen Wohnsitz oder ihren gewöhnlichen Aufenthalt haben. Was darunter zu verstehen ist, regeln insbesondere §§ 8 und 9 der Abgabenordnung.
Wer weiterhin eine Wohnung in Deutschland unter Umständen innehat, die einen steuerrechtlichen Wohnsitz begründen, verliert diesen Wohnsitz nicht dadurch, dass eine paraguayische Behörde ihm zusätzlich eine steuerliche Ansässigkeit bescheinigt.
Ein paraguayisches TRC besitzt deshalb keine eigenständige rechtliche Wirkung, durch die eine bestehende deutsche unbeschränkte Einkommensteuerpflicht beendet würde.
Es kann im Einzelfall ein Nachweis für Verhältnisse in Paraguay sein. Es ersetzt jedoch nicht die Prüfung der deutschen Besteuerungsmerkmale.
Zwischen Deutschland und Paraguay besteht kein allgemeines Doppelbesteuerungsabkommen für Einkommen und Vermögen.
Damit fehlt für gewöhnliche private Einkünfte gerade ein allgemeines bilaterales Abkommen, das bei konkurrierenden Ansässigkeitsansprüchen eine abkommensrechtliche Zuordnung vornehmen könnte.
Ein in Deutschland weiterhin steuerlich ansässiger Unternehmer kann sich folglich nicht einfach eine paraguayische Bescheinigung ausstellen lassen und anschließend behaupten, Deutschland dürfe ihn nicht mehr besteuern.
Genauso wenig benötigt allerdings jemand, der seinen deutschen Wohnsitz und gewöhnlichen Aufenthalt tatsächlich und wirksam aufgegeben hat, zwingend ein paraguayisches TRC, um diese Beendigung gegenüber dem deutschen Steuerrecht erst herbeizuführen.
Das sind zwei verschiedene Sachverhalte.
Weshalb das Zertifikat trotzdem sehr nützlich sein kann
Die begrenzte Wirkung gegenüber Deutschland bedeutet keineswegs, dass das paraguayische TRC grundsätzlich ohne Wert wäre.
Seine praktische Bedeutung beginnt dort, wo eine steuerliche Zuordnung nachgewiesen werden muss und die Regeln des jeweiligen Empfängerstaates oder der betreffenden Institution eine solche Bescheinigung berücksichtigen.
Bei Doppelbesteuerungsabkommen kann ein Ansässigkeitsnachweis beispielsweise erforderlich sein, um bestimmte Abkommensvorteile in Anspruch zu nehmen. Ob das paraguayische Zertifikat hierfür ausreicht, richtet sich nach dem jeweiligen Abkommen und den dort geltenden Anforderungen.
Auch außerhalb eines Doppelbesteuerungsabkommens kann die Bestätigung einer ausländischen Steuerverwaltung relevant sein. In manchen Rechtsordnungen oder Verwaltungsverfahren spielt eine solche Bescheinigung eine erhebliche Rolle. Sie ersetzt allerdings nicht automatisch die dort gesetzlich vorgesehenen Voraussetzungen.
Ein TRC wirkt deshalb nicht überall gleich.
Es belegt eine bestimmte Erklärung der ausstellenden Steuerbehörde. Welche rechtlichen Konsequenzen die empfangende Behörde daraus ziehen muss, ist eine andere Frage.
Besonders wichtig ist dies bei Personen, die sich regelmäßig in mehreren Ländern aufhalten. Ein Zertifikat aus Paraguay verhindert nicht schon für sich genommen, dass ein anderer Staat aufgrund der dortigen Anwesenheit, eines Wohnsitzes oder anderer gesetzlicher Merkmale ebenfalls eine steuerliche Ansässigkeit annimmt.
Banken, Broker und die steuerliche Selbstauskunft
Für international mobile Personen ergibt sich noch ein anderer praktischer Nutzen.
Wer ein Bankkonto oder Wertpapierdepot eröffnet, muss regelmäßig Angaben zu seiner Wohnadresse und steuerlichen Ansässigkeit machen. Internationale Finanzinstitute erfassen solche Informationen unter anderem aufgrund ihrer regulatorischen Identifizierungs- und Meldepflichten.
Der von der OECD entwickelte Common Reporting Standard (CRS) sieht vor, dass Kontoinhaber ihre steuerlichen Ansässigkeitsstaaten erklären. Unter bestimmten Umständen sind darüber hinaus entsprechende Nachweise erforderlich.
Ein paraguayisches TRC kann dabei helfen, eine angegebene steuerliche Zuordnung zu dokumentieren.
Es garantiert allerdings keine Kontoeröffnung. Banken prüfen ihre Kunden nach eigenen und gesetzlichen Vorgaben. Eine steuerliche Ansässigkeitsbescheinigung ersetzt insbesondere nicht zwangsläufig einen verlangten Nachweis der tatsächlichen Wohnadresse.
Entscheidend ist außerdem, dass eine steuerliche Selbstauskunft vollständig und zutreffend sein muss.
Bestehen nach den jeweils anwendbaren nationalen Vorschriften steuerliche Ansässigkeiten in mehreren Staaten, dürfen diese nicht einfach verschwiegen werden, nur weil ein paraguayisches TRC vorliegt.
Für den international mobilen Kunden kann die Bescheinigung damit ein nützlicher Bestandteil seiner Unterlagen sein. Eine pauschale Bestätigung, ausschließlich in Paraguay steuerlich ansässig zu sein, lässt sich daraus jedoch nicht in jeder Konstellation ableiten.
Für wen ergibt ein paraguayisches TRC tatsächlich Sinn?
Drei Fälle zeigen, wie unterschiedlich sein praktischer Wert ausfallen kann.
Der klassische Einwanderer lebt tatsächlich in Paraguay und hat seinen bisherigen Lebensmittelpunkt aufgegeben. Für ihn kann das Zertifikat ein ergänzender Nachweis sein, wenn er gegenüber ausländischen Behörden oder Finanzinstituten seine paraguayische steuerliche Stellung dokumentieren muss.
Der international mobile Unternehmer hat seinen früheren Wohnsitz tatsächlich aufgegeben und lebt seither in verschiedenen Staaten. Er benötigt eine nachvollziehbare steuerliche und administrative Zuordnung, beispielsweise für Bankverbindungen oder ein internationales Depot. Für ihn kann das paraguayische TRC besonders interessant sein, sofern seine tatsächlichen Verhältnisse und die Voraussetzungen der Ausstellung dazu passen.
Der Plan-B-Interessent lebt dagegen weiterhin in Deutschland und möchte sich in Paraguay lediglich eine zusätzliche Aufenthaltsoption sichern. Er besitzt vielleicht bereits eine Residencia und eine Cédula, hat seinen deutschen Wohnsitz aber überhaupt nicht aufgegeben.
Für ihn kann die paraguayische Aufenthaltsstruktur sinnvoll sein. Ein TRC ändert jedoch nichts an den bestehenden deutschen Voraussetzungen seiner Steuerpflicht. Es wäre daher falsch, die Bescheinigung als notwendige Ergänzung jedes Plan-B-Setups zu verkaufen.
Die unterschiedliche Ausgangslage entscheidet über den Nutzen des Dokuments.
Ein wertvoller Nachweis ist noch keine internationale Steuerstruktur
Das paraguayische Certificado de Residencia Fiscal zeichnet sich durch ein vergleichsweise zugängliches Ausstellungsverfahren aus. Gerade der Verzicht auf eine pauschale mehrmonatige Mindestanwesenheit in der maßgeblichen Antragsresolution kann für Menschen interessant sein, die international leben und ihre Bewegungsfreiheit nicht durch starre Aufenthaltsvorgaben einschränken möchten.
Seine Besonderheit liegt aber nicht darin, fremde Steuergesetze außer Kraft zu setzen.
Das Zertifikat dokumentiert eine steuerbehördliche Einordnung in Paraguay. Es beantwortet weder automatisch die Frage, ob Deutschland noch Besteuerungsrechte hat, noch jene, ob die angegebene Steuerresidenz bei einer internationalen Bank für sämtliche Zwecke akzeptiert wird.
Wer das TRC als Teil einer tragfähigen internationalen Struktur einsetzen möchte, muss deshalb wissen, welchen Sachverhalt es in Paraguay bescheinigt und welche konkrete Wirkung er sich davon in einem anderen Land oder gegenüber einer bestimmten Institution verspricht.
Erst aus dieser Verbindung ergibt sich sein tatsächlicher Wert.
Quellen & Referenzen
- Resolución General N° 65/2020Art. 1–6: Certificado de Residencia Fiscal. · Dirección Nacional de Ingresos Tributarios (DNIT) · PY
- Certificado de Residencia Fiscal para fines tributariosDirección Nacional de Ingresos Tributarios (DNIT) · PY
- Ley N° 125/1991 — Establece el nuevo régimen tributarioArt. 152: domicilio tributario. · Biblioteca y Archivo Central del Congreso Nacional · PY
- Decreto N° 3181/2019Art. 2: Impuesto a la Renta de No Residentes (INR). · Dirección Nacional de Ingresos Tributarios (DNIT) · PY
- Ley N° 6380/2019 — De modernización y simplificación del sistema tributario nacionalDirección Nacional de Ingresos Tributarios (DNIT) · PY
- Einkommensteuergesetz (EStG) § 1 — SteuerpflichtBundesministerium der Justiz und Bundesamt für Justiz · DE
- Abgabenordnung (AO) § 8 — WohnsitzBundesministerium der Justiz und Bundesamt für Justiz · DE
- Abgabenordnung (AO) § 9 — Gewöhnlicher AufenthaltBundesministerium der Justiz und Bundesamt für Justiz · DE
- Tax residencyCommon Reporting Standard (CRS). · OECD · International
- Consolidated text of the Common Reporting Standard (2025)OECD · International