In Paraguay kann jemand eine gültige Residencia und eine Cédula besitzen, ohne beim Finanzamt als Steuerpflichtiger registriert zu sein. Umgekehrt können in Paraguay steuerliche Pflichten entstehen, obwohl der Betroffene dort weder lebt noch eine Residencia besitzt.
Das ist kein Widerspruch. Die Residencia betrifft das Aufenthaltsrecht, die Cédula dient dem Identitätsnachweis und der RUC ist die Registrierung bei der paraguayischen Steuerverwaltung.
Dass diese drei Dinge häufig gemeinsam auftreten, führt gerade unter angehenden Auswanderern und Plan-B-Interessenten zu Missverständnissen. Wer ihre unterschiedlichen Funktionen kennt, versteht auch, weshalb nicht jeder dieselben Anträge stellen muss.
Residencia: Das Aufenthaltsrecht
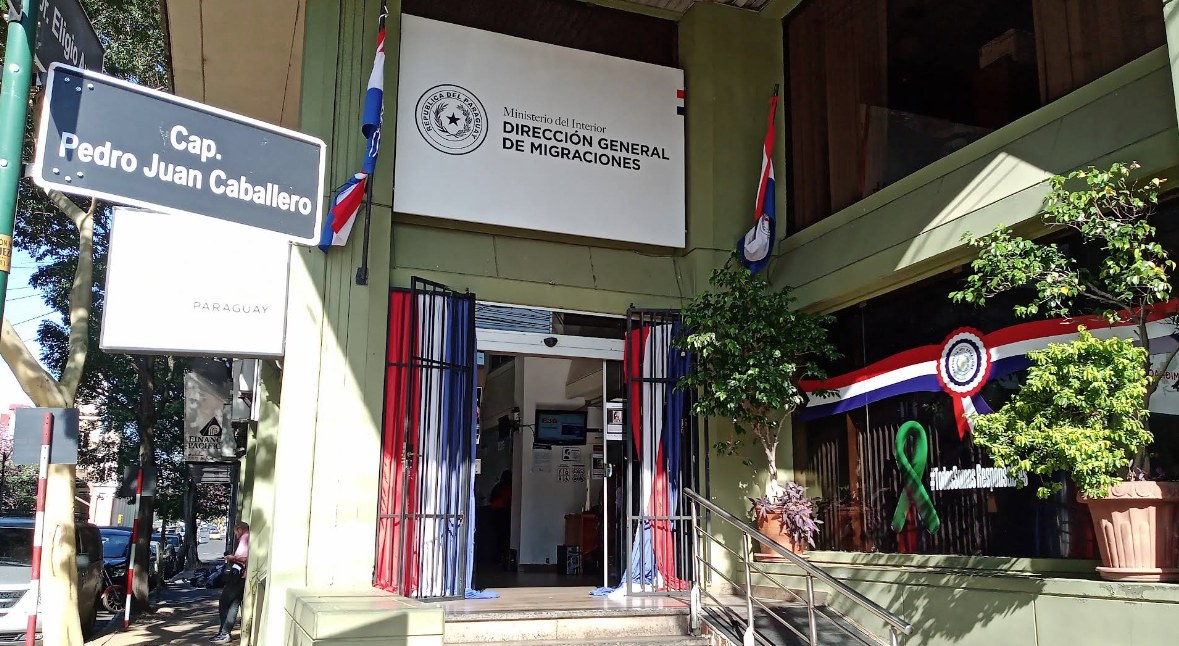
Die Residencia bezeichnet den aufenthaltsrechtlichen Status eines Ausländers in Paraguay. Zuständig ist die Dirección Nacional de Migraciones (DNM), die über die Erteilung der entsprechenden Aufenthaltsberechtigung entscheidet.
Im regulären Verfahren wird zunächst eine Residencia Temporal erteilt. Nach Ablauf der vorgesehenen Aufenthaltsphase kann unter bestimmten Voraussetzungen der Wechsel zur Residencia Permanente erfolgen. Daneben bestehen besondere Aufenthaltswege, etwa für bestimmte Investoren oder Staatsangehörige anderer MERCOSUR-Staaten.
Die Residencia beantwortet zunächst eine einzige Frage: Unter welchen Voraussetzungen darf sich diese Person in Paraguay aufhalten?
Die behördliche Entscheidung begründet den entsprechenden Aufenthaltsstatus. Die anschließend ausgestellten Nachweise dokumentieren ihn. Für die Identität des Betroffenen und seine steuerliche Registrierung sind dagegen andere Behörden zuständig.
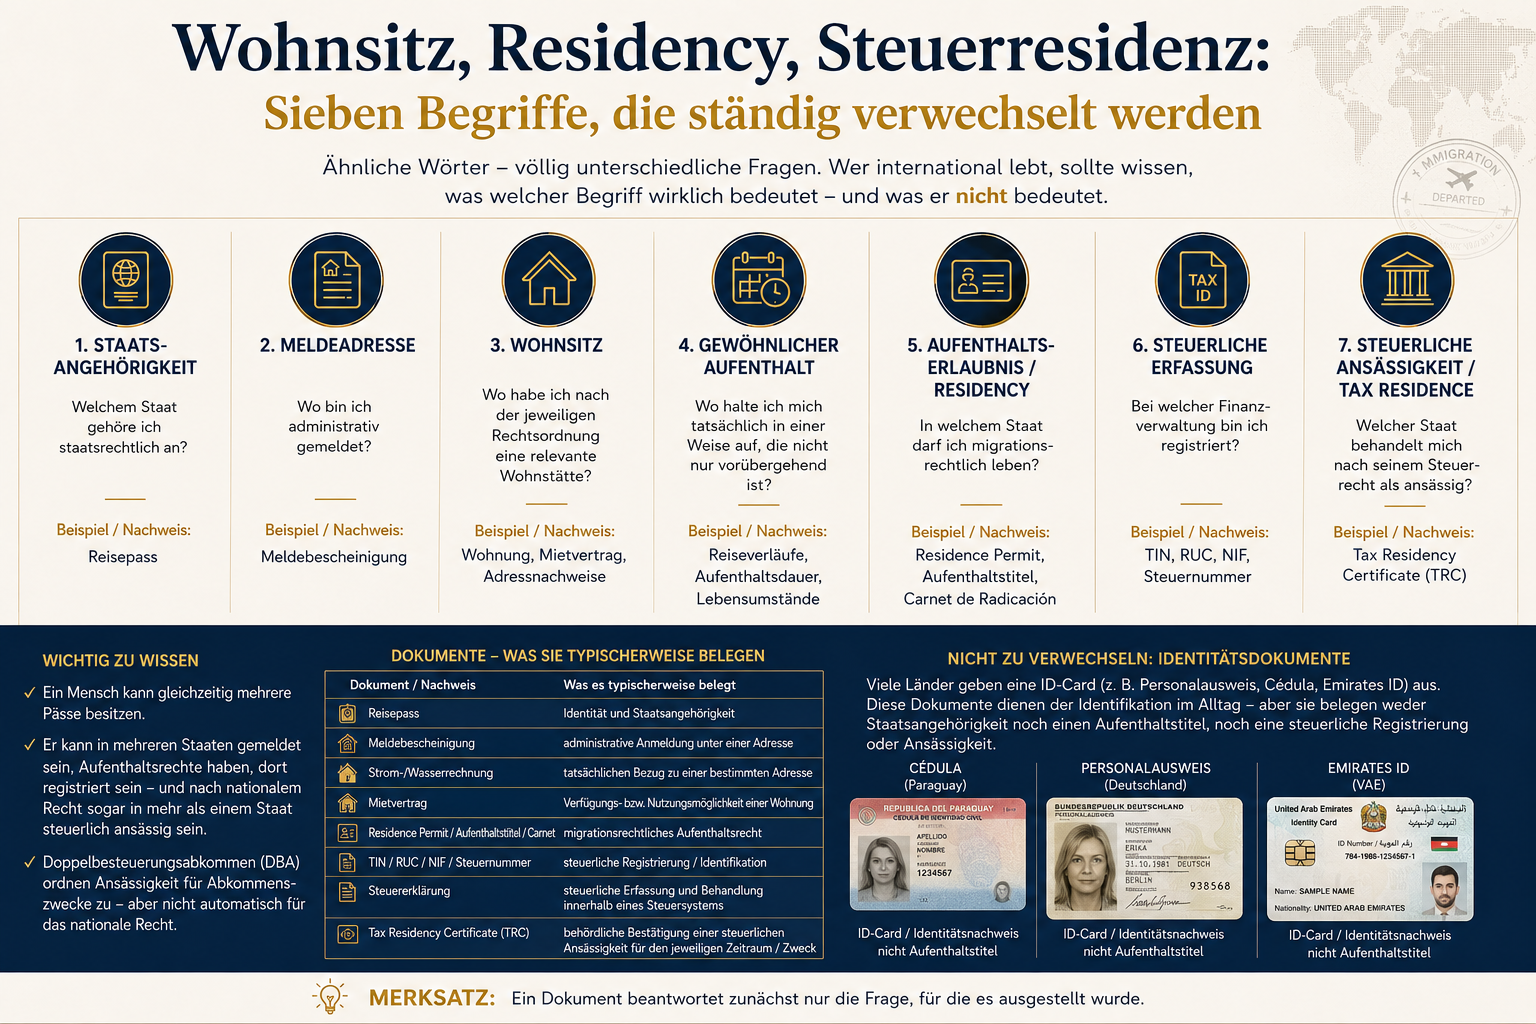
Diese Trennung ist keineswegs eine paraguayische Besonderheit. Aufenthaltsrecht, melderechtlicher Wohnsitz und steuerliche Ansässigkeit werden international nach unterschiedlichen Kriterien beurteilt. Wie diese Begriffe zusammenhängen, erläutern wir ausführlich in unserem Beitrag „Wohnsitz, Residency, Steuerresidenz“.
Den Ablauf der paraguayischen Residencia, die Unterschiede zwischen Temporal und Permanente sowie die seit 2026 praktisch relevanten Abwesenheitsregeln haben wir bereits in „Residencia in Paraguay: Aufenthaltsrecht, Plan B und internationale Basis“ behandelt.
Cédula: Ein Identitätsdokument, kein Aufenthaltsrecht
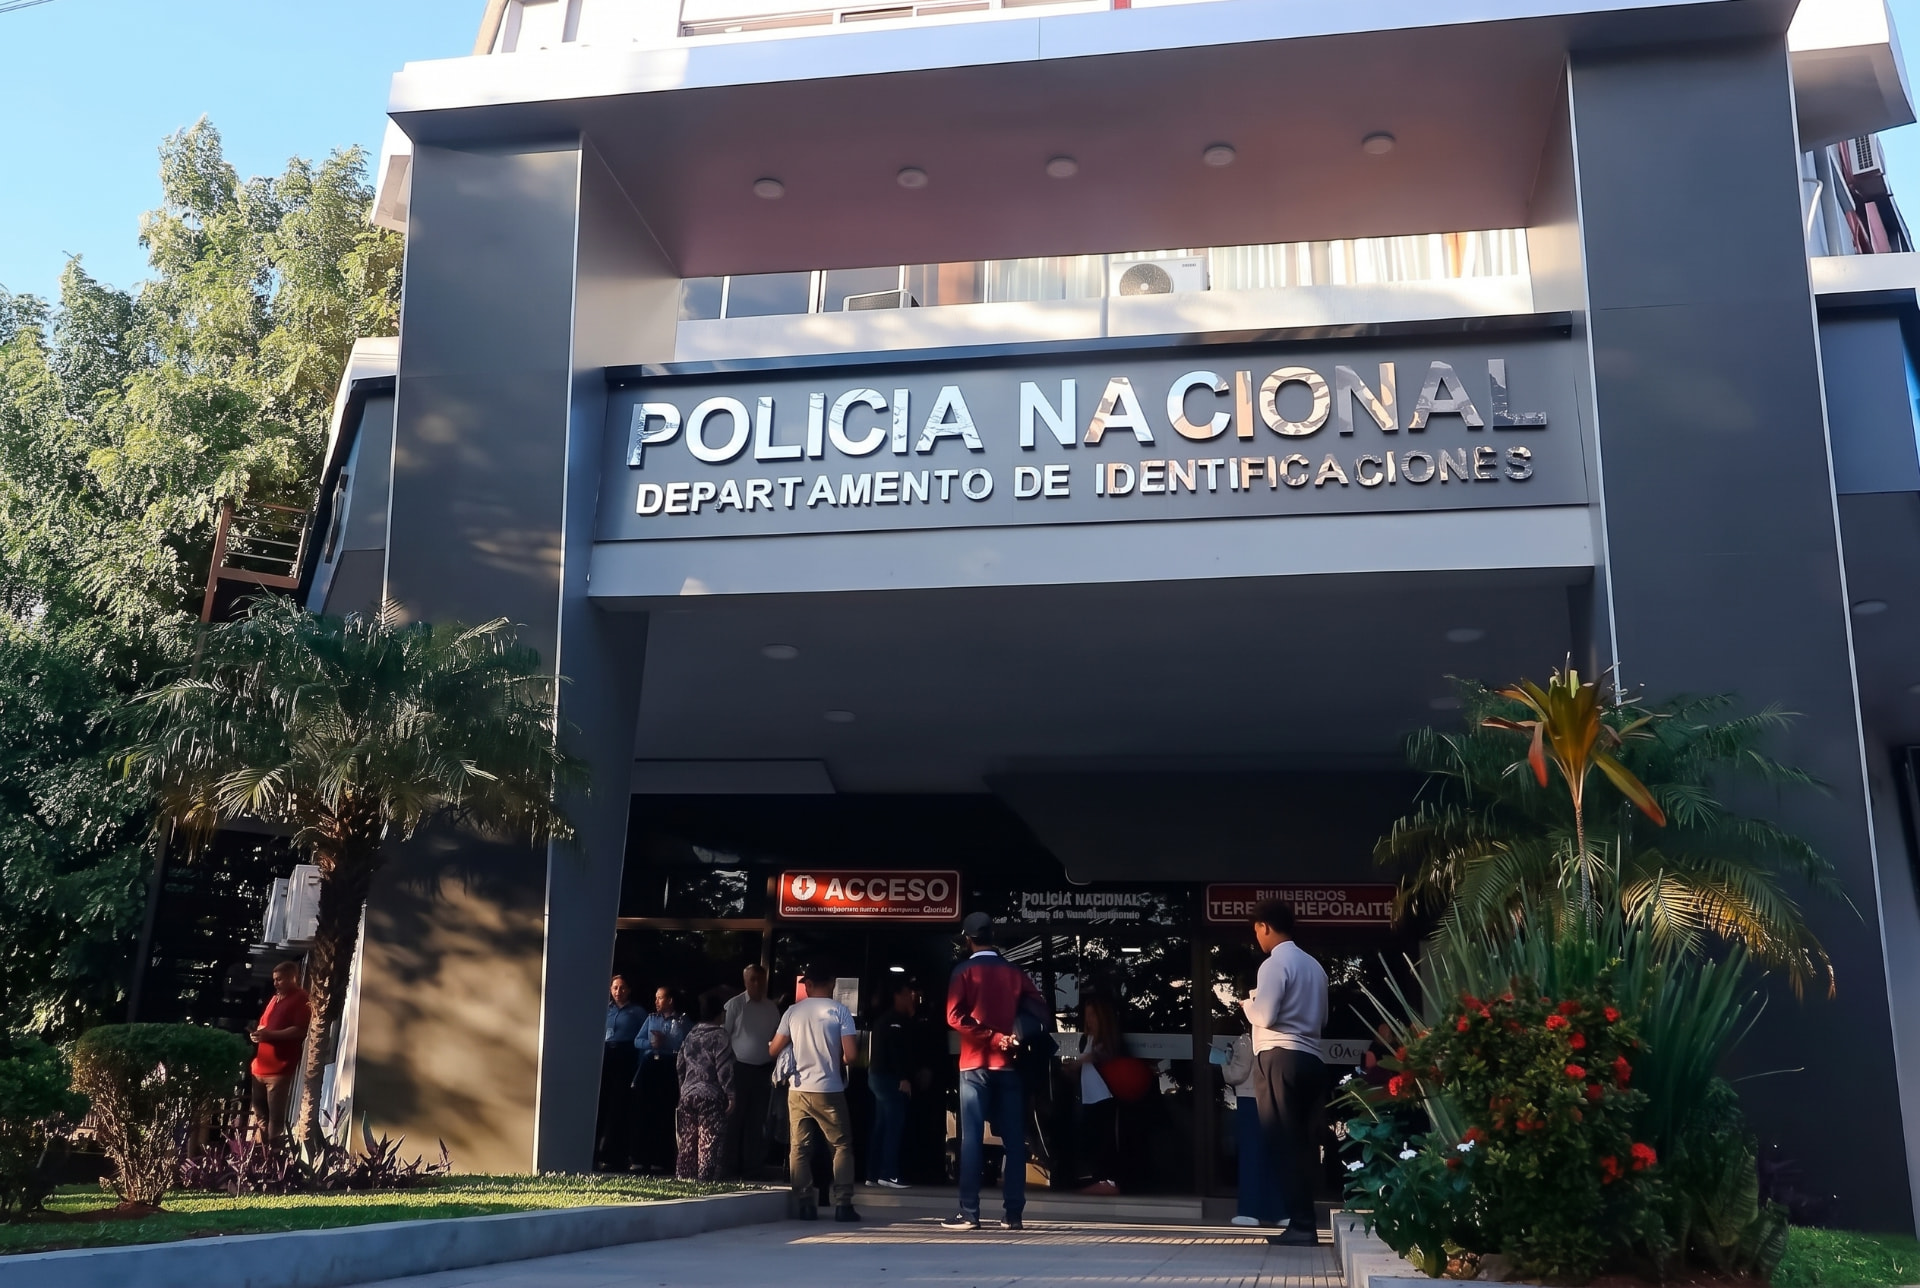
Die Cédula de Identidad Civil ist der paraguayische Personalausweis. Ausgestellt wird sie vom Departamento de Identificaciones der Policía Nacional.
Auch Ausländer mit einer bewilligten Residencia Temporal können eine paraguayische Cédula erhalten. Dafür ist ein gesondertes Verfahren erforderlich. Bei Inhabern einer Temporal orientiert sich die Gültigkeit der Cédula grundsätzlich an der Dauer ihrer Aufenthaltsberechtigung; bei einer Permanente beträgt sie regelmäßig zehn Jahre.
Die Cédula ist im paraguayischen Alltag ausgesprochen nützlich. Sie dient der Identifizierung gegenüber Behörden, Banken, Unternehmen und anderen Institutionen. Bei vielen Verwaltungsverfahren oder Vertragsabschlüssen ist sie praktisch unverzichtbar.
Sie ist aber nicht die Grundlage des Aufenthaltsrechts.
Das ist derselbe Unterschied wie zwischen einer Staatsangehörigkeit und einem Reisepass: Die Staatsangehörigkeit entsteht nicht dadurch, dass ein Pass ausgestellt wird. Der Pass weist sie lediglich nach.
Ebenso wenig wird ein Ausländer durch den Besitz einer paraguayischen Cédula zum paraguayischen Staatsbürger.
Trotzdem hat sich gerade in deutschsprachigen Auswanderergruppen eine bemerkenswerte sprachliche Gewohnheit entwickelt. Wer nach Paraguay ziehen oder dort einen Plan B aufbauen möchte, erklärt häufig, er wolle sich „eine Cédula besorgen“. Tatsächlich meint er damit meistens das Aufenthaltsrecht.
Bei jemandem, der sich erstmals mit Paraguay beschäftigt, ist diese Verwechslung verständlich. Von professionellen Einwanderungshelfern darf man allerdings erwarten, dass sie zwischen einem aufenthaltsrechtlichen Verfahren und der anschließenden Ausstellung eines Identitätsdokuments unterscheiden können.
RUC: Die Registrierung bei der Steuerverwaltung
Der Registro Único de Contribuyentes (RUC) ist das paraguayische Steuerregister. Zuständig ist die Dirección Nacional de Ingresos Tributarios (DNIT).
Personen und Unternehmen, die einer entsprechenden Registrierungspflicht unterliegen, werden dort als Steuerpflichtige erfasst. Damit verbunden sind gegebenenfalls Pflichten zur Ausstellung steuerlicher Belege, zur Abgabe von Erklärungen und zur Zahlung von Steuern.
Welche Pflichten tatsächlich entstehen, richtet sich nach der jeweiligen Tätigkeit, den erzielten Einkünften und den anwendbaren Steuervorschriften. Eine RUC-Registrierung bedeutet deshalb weder, dass jeder Registrierte dieselben Steuererklärungen abgeben muss, noch dass zwangsläufig eine Steuerzahlung anfällt.
Vor allem gilt: Weder die Residencia noch die Cédula führen automatisch zur Eintragung in das RUC-Register.
Wer sich in Paraguay lediglich eine zusätzliche Aufenthaltsoption sichern möchte, wird nicht allein durch den Erwerb einer Residencia und Cédula zum registrierungspflichtigen Unternehmer.
Umgekehrt können steuerliche Pflichten entstehen, ohne dass überhaupt ein paraguayisches Aufenthaltsrecht besteht.
Das Beispiel einer vermieteten Immobilie
Ein Deutscher kauft eine Wohnung in Asunción. Er wohnt weiterhin in Deutschland, besucht Paraguay vielleicht einmal im Jahr und vermietet die Wohnung dauerhaft.
Damit erzielt er Einkünfte aus einer in Paraguay gelegenen Immobilie. Dass er seinen Lebensmittelpunkt im Ausland hat und weder eine paraguayische Residencia noch eine Cédula besitzt, ändert nichts am paraguayischen Ursprung dieser Einkünfte.
Hier greift das Territorialprinzip: Einkünfte aus in Paraguay gelegenen Immobilien können unabhängig vom Wohnsitz des Eigentümers der paraguayischen Besteuerung unterliegen.
Allerdings ist zwischen steuerlich ansässigen und nichtansässigen Eigentümern zu unterscheiden. Für einen in Paraguay ansässigen Vermieter gelten andere Registrierungs- und Erklärungspflichten als für einen nichtansässigen Eigentümer, dessen Einkünfte unter den Impuesto a la Renta de No Residentes (INR) fallen können. In bestimmten Fällen erfolgt die Besteuerung über gesetzlich vorgesehene Steuerabzüge durch Dritte, sodass nicht zwingend eine persönliche RUC-Registrierung des Eigentümers erforderlich ist.
Auch der bloße Besitz einer Immobilie ist nicht mit der Aufnahme einer steuerlich registrierungspflichtigen Vermietungstätigkeit gleichzusetzen.
Die steuerliche Behandlung einer Immobilie hängt somit von den tatsächlichen Verhältnissen ab, nicht vom Besitz eines paraguayischen Personalausweises.
Die Grundlagen erklären wir in unseren Beiträgen „Paraguay: Territorialbesteuerung heißt nicht automatisch keine Steuern“ und „Territorialbesteuerung: Gesetz vs. Praxis“.
Warum Cédula und RUC sogar dieselbe Nummer haben können
Eine Besonderheit des paraguayischen Systems macht die begriffliche Verwechslung zunächst verständlicher.
Die Resolución General 133/2023 hat die Vergabe der RUC-Identifikationsnummer unter anderem für natürliche Personen neu geregelt. Bei paraguayischen Staatsbürgern sowie ausländischen natürlichen Personen mit Residencia Temporal oder Permanente und paraguayischer Cédula entspricht der RUC-Identifikator grundsätzlich der Cédula-Nummer.
Die Steuerverwaltung verwendet in diesen Fällen also eine bereits vorhandene Identifikationsnummer.
Daraus folgt jedoch keineswegs, dass die Ausstellung der Cédula automatisch eine steuerliche Registrierung bewirkt.
Man kann eine Cédula besitzen, ohne im RUC registriert zu sein. Wird später eine RUC-Registrierung erforderlich, verwendet die Steuerverwaltung für diese Person denselben numerischen Identifikator.
Dass es sich um zwei getrennte Vorgänge handelt, zeigt auch die frühere Verwaltungspraxis: Ausländische Steuerpflichtige, die zunächst ohne paraguayische Cédula unter einer gesonderten Nummer registriert worden waren, mussten ihren RUC-Identifikator nach der Neuregelung unter bestimmten Voraussetzungen anpassen.
Dieselbe Nummer kann somit zwei völlig unterschiedliche Verwaltungsfunktionen erfüllen. Die damit verbundenen rechtlichen Verhältnisse werden dadurch nicht identisch.
Welche Kombination ist im konkreten Fall erforderlich?
Die Antwort hängt davon ab, was jemand in Paraguay tatsächlich vorhat. Vier typische Konstellationen verdeutlichen die Unterschiede.
Paraguay als vorsorglicher Plan B
Jemand lebt weiterhin in Deutschland, Österreich oder der Schweiz und möchte sich eine zusätzliche Aufenthaltsoption sichern.
Dafür beantragt er eine Residencia und anschließend eine Cédula. Solange er in Paraguay keine Tätigkeit ausübt und keine anderen steuerlich relevanten Vorgänge vorliegen, folgt daraus nicht automatisch die Pflicht, sich beim paraguayischen Finanzamt als Unternehmer oder Selbständiger registrieren zu lassen.
Entscheidend bleibt, dass er die Voraussetzungen seiner Aufenthaltsberechtigung erfüllt. Ebenso wenig verändert die paraguayische Residencia für sich genommen seine steuerliche Situation im bisherigen Wohnsitzstaat.
Tatsächlicher Umzug nach Paraguay
Eine andere Person verlegt ihren Lebensmittelpunkt nach Paraguay und arbeitet dort selbständig.
Neben Residencia und Cédula kann nun eine steuerliche Registrierung notwendig werden. Dabei kommt es nicht allein darauf an, wo ihre Kunden wohnen oder auf welches Bankkonto die Vergütung überwiesen wird. Relevant sind insbesondere Art und Ort der ausgeübten Tätigkeit sowie die steuerrechtliche Einordnung der Einkünfte.
Die vorhandene Cédula ersetzt eine erforderliche RUC-Registrierung nicht.
Internationale Mobilität ohne festen Lebensmittelpunkt
Ein Unternehmer gibt seinen bisherigen Wohnsitz auf und lebt künftig abwechselnd in verschiedenen Ländern. Paraguay dient ihm als zusätzliche Aufenthalts- und Verwaltungsbasis.
Für ihn können Residencia und Cédula wichtige Bestandteile seiner internationalen Organisation sein. Ob außerdem eine RUC-Registrierung erforderlich ist, hängt wiederum von seiner Tätigkeit und den jeweiligen steuerlichen Voraussetzungen ab.
Dass er international mobil lebt, begründet für sich genommen keine paraguayische Registrierungspflicht. Ebenso wenig lässt sich allein aus seiner Residencia ableiten, in welchem Staat er steuerlich ansässig ist.
Immobilieneigentum ohne Residencia
Ein ausländischer Investor besitzt eine vermietete Wohnung oder ein anderes wirtschaftlich genutztes Objekt in Paraguay, lebt aber dauerhaft im Ausland.
Er kann damit paraguayische Einkünfte erzielen und entsprechende Steuerpflichten auslösen, ohne jemals eine paraguayische Residencia beantragt zu haben.
Wie diese Pflichten abgewickelt werden, ist gesondert zu beurteilen. Insbesondere ist zu unterscheiden, ob eine eigene Registrierung erforderlich ist oder ein Quellensteuerverfahren zur Anwendung kommt.
Damit zeigt sich die umgekehrte Seite des Problems: Eine Residencia führt nicht automatisch zu einer RUC-Registrierung. Und eine paraguayische Steuerpflicht setzt umgekehrt keine Residencia voraus.
RUC ist auch kein Nachweis der steuerlichen Ansässigkeit
Eine weitere Verwechslung entsteht, wenn die Eintragung im RUC-Register als Beweis einer paraguayischen Steueransässigkeit verstanden wird.
Beides ist zu unterscheiden.
Die Steuerregistrierung erfasst eine Person oder ein Unternehmen für bestimmte steuerliche Zwecke. Die steuerliche Ansässigkeit ist dagegen eine eigene Rechtsfrage, für deren Beurteilung die jeweiligen nationalen Vorschriften maßgeblich sind.
Das wird besonders relevant, wenn Banken, Broker oder ausländische Steuerbehörden eine Erklärung oder einen Nachweis der steuerlichen Ansässigkeit verlangen.
Unter bestimmten Voraussetzungen stellt die paraguayische Steuerverwaltung hierfür ein Certificado de Residencia Fiscal, international auch als Tax Residency Certificate (TRC) bezeichnet, aus.
Ein solches Zertifikat ist weder mit einer Cédula noch mit einer gewöhnlichen RUC-Registrierung gleichzusetzen. Auch führt es nicht automatisch dazu, dass ein anderer Staat seine bestehenden Besteuerungsrechte verliert.
Unter welchen Voraussetzungen das paraguayische TRC erhältlich ist und weshalb es für bestimmte international mobile Menschen trotzdem außerordentlich interessant sein kann, behandeln wir in einem eigenen Beitrag.
Drei Begriffe, drei verschiedene Fragen
Wer eine paraguayische Residencia besitzt, verfügt über einen bestimmten Aufenthaltsstatus. Wer eine Cédula besitzt, kann sich mit einem paraguayischen Identitätsdokument ausweisen. Und wer im RUC registriert ist, wird von der paraguayischen Steuerverwaltung für entsprechende steuerliche Zwecke geführt.
Die drei Dinge können zusammengehören. Sie müssen es aber nicht.
Ein tatsächlicher Einwanderer, ein international mobiler Unternehmer, ein Plan-B-Interessent und ein ausländischer Immobilieninvestor können deshalb sehr unterschiedliche Anforderungen erfüllen müssen, obwohl alle vier auf die eine oder andere Weise mit Paraguay verbunden sind.
Eine sinnvolle internationale Struktur beginnt nicht mit einer möglichst großen Sammlung paraguayischer Dokumente. Sie beginnt mit der Klärung, welcher Aufenthaltsstatus, welche Registrierung und welche Nachweise für die tatsächlich geplanten Aktivitäten erforderlich sind.
Quellen & Referenzen
- Ley N° 6984/2022 de MigracionesBiblioteca y Archivo Central del Congreso Nacional · PY
- Residencia TemporalDirección Nacional de Migraciones · PY
- Expedición de Cédula de Identidad a extranjeros por primera vezCédula für ausländische Residents, Resolución 717/2026. · Policía Nacional — Departamento de Identificaciones · PY
- Resolución General N° 133/2023RUC-Identifikator. · Dirección Nacional de Ingresos Tributarios (DNIT) · PY
- Resolución General N° 69/2020Einkünfte aus Immobilienvermietung. · Dirección Nacional de Ingresos Tributarios (DNIT) · PY
- Ley N° 6380/2019Art. 71–76, Impuesto a la Renta de No Residentes (INR). · Dirección Nacional de Ingresos Tributarios (DNIT) · PY
- Resolución General DNIT N° 34/2025Anforderungen an die RUC-Registrierung. · Dirección Nacional de Ingresos Tributarios (DNIT) · PY