In den einschlägigen Expat-Gruppen auf Facebook, Telegram & Co. tobt seit einigen Tagen ein Sturm aus Verwirrung, Entrüstung, Verzweiflung und Paraguay-Abgesängen.
Was die Resolution 407 tatsächlich ist – und was nicht
Beginnen wir mit dem Offensichtlichsten, das in der ganzen Aufregung erstaunlicherweise fast vollständig untergegangen ist:
Die Resolution 407/2026 enthält überhaupt keine konkret bezifferten Mindestanforderungen an Einkommen oder Vermögen.
Wer also die teilweise haarsträubenden Posts liest, in denen von angeblichen Vermögensgrenzen in Höhe von X USD die Rede ist, darf getrost nach der Quelle fragen.
Spoiler: Im Resolutionstext wird er nichts dazu finden.
Was die Resolution tatsächlich regelt, ist vergleichsweise nüchtern:
Sie vereinheitlicht den Nachweis der „solvencia económica“ im Rahmen des Antrags auf Residencia Permanente und schafft dafür einen strukturierten Rahmen.
Das ist keine neue Vermögenshürde.
Es ist zunächst einmal eine Vereinheitlichung und Systematisierung der Nachweise wirtschaftlicher Solvenz.
Die entscheidenden Stellen – und warum Panik fehl am Platz ist
Zwei Vorschriften sind für das Verständnis besonders wichtig: Artikel 3 lit. a und Artikel 18 des Anexo Único.
Artikel 3 lit. a verlangt zwar grundsätzlich Kohärenz zwischen der bei der Residencia Temporal deklarierten Tätigkeit und dem, was später bei der Permanente nachgewiesen wird.
Er fügt jedoch ausdrücklich hinzu:
„sin perjuicio de las actualizaciones o variaciones debidamente acreditadas“
Sinngemäß:
Änderungen oder Aktualisierungen bleiben möglich, sofern sie ordnungsgemäß nachgewiesen werden.
Hätte die DNM tatsächlich eine starre Bindung an die vor zwei Jahren ausgefüllten Angaben gewollt, wäre dieser Zusatz kaum erforderlich gewesen.
Noch deutlicher wird Artikel 18.
Dort werden die Mitarbeiter der Behörde angewiesen, anhand der eingereichten Unterlagen die tatsächliche wirtschaftliche Situation des Antragstellers zu beurteilen und ihn gegebenenfalls von Amts wegen der passenden Kategorie zuzuordnen.
Dabei nennt die Resolution ausdrücklich Grundsätze wie „informalismo“, „razonabilidad“, „buena fe“ und „oficiosidad“.
Das weist zumindest dem Wortlaut nach gerade nicht in Richtung eines starren, ablehnungsorientierten Formalismus.
Wer daraus ein pauschales „Abwehrgesetz“ oder gar ein schlichtes „No RUC – No Residency!“ konstruiert, sollte deshalb entweder seine Quellen noch einmal überprüfen – oder erklären, wo genau diese Behauptung im Resolutionstext stehen soll.
Zwölf Kategorien statt einer Universallösung
Besonders interessant ist die Systematik des Anexo Único.
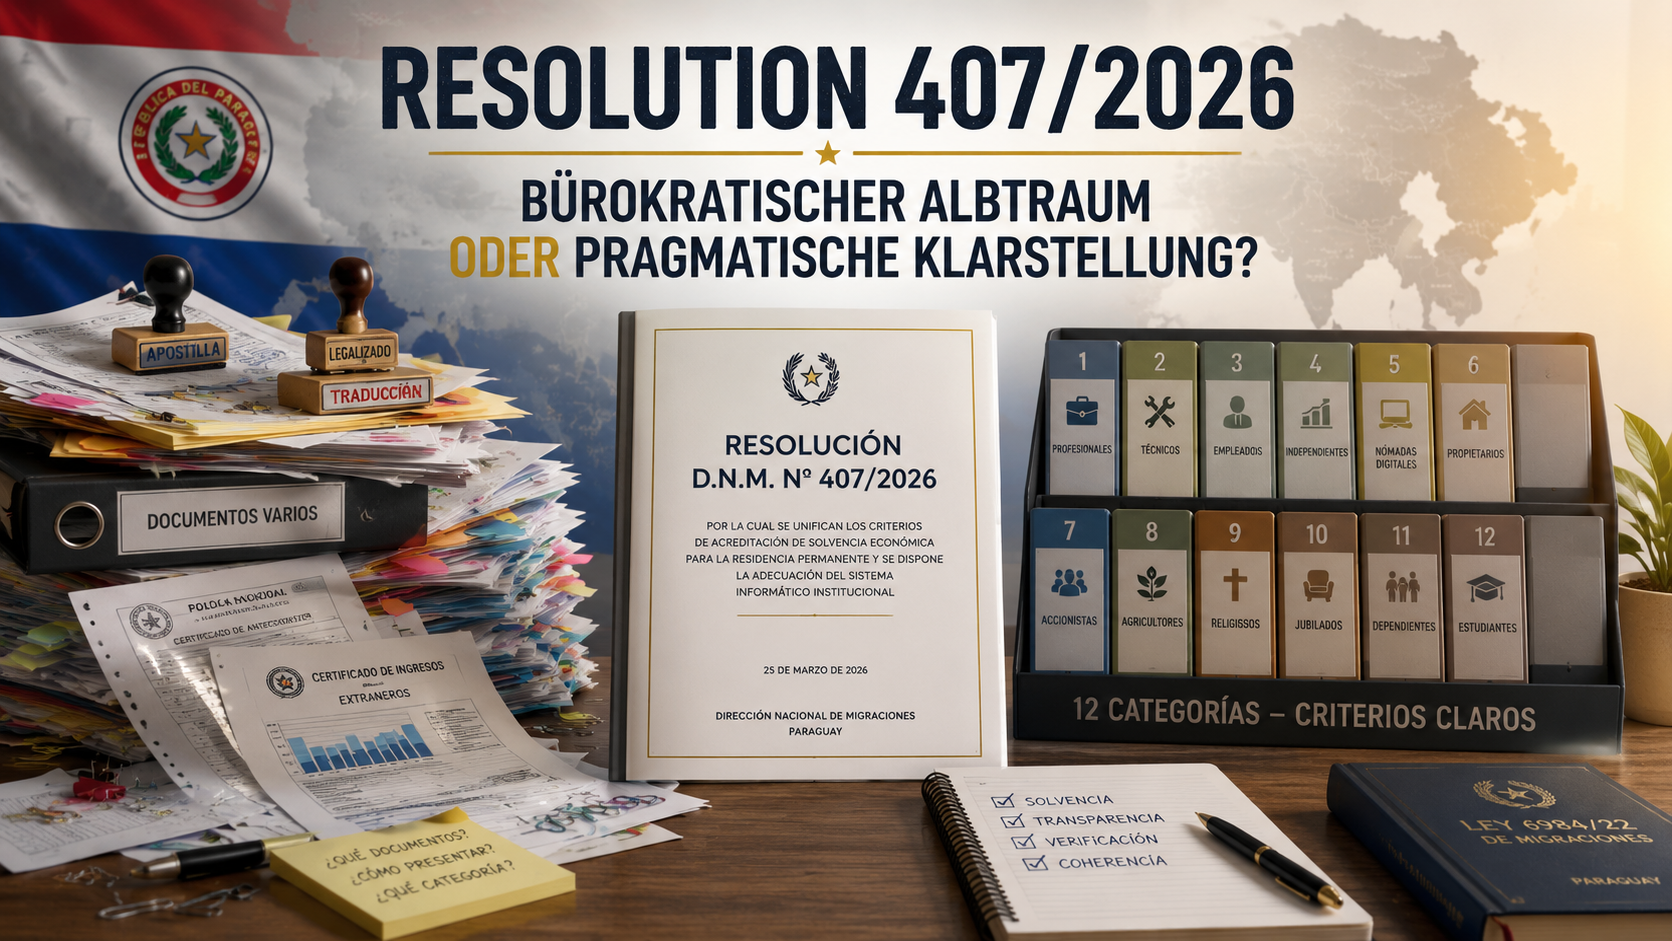
Die Resolution unterscheidet zwölf Kategorien zur Akkreditierung der wirtschaftlichen Solvenz:
- Profesionales
- Técnicos
- Empleados
- Trabajadores independientes
- Trabajadores a distancia o nómadas digitales
- Propietarios de bienes inmuebles
- Accionistas o socios de personas jurídicas
- Agricultores o ganaderos
- Religiosos
- Jubilados o pensionados
- Dependientes
- Estudiantes
Damit versucht die DNM gerade nicht, jeden Antragsteller in dasselbe wirtschaftliche Schema zu pressen.
Sie definiert unterschiedliche Nachweiswege für unterschiedliche Lebens- und Erwerbssituationen.
Remote Worker und digitale Nomaden
Besonders bemerkenswert ist Artikel 9.
Remote Worker und digitale Nomaden werden ausdrücklich als eigenständige Kategorie anerkannt.
Für diese Kategorie verlangt die Resolution gerade keinen paraguayischen RUC, keine paraguayischen IVA-Erklärungen und keine wirtschaftliche Aktivität im Land.
Gefordert wird vielmehr ein Zertifikat oder eine Bescheinigung des ausländischen Unternehmens, für das die betreffende Person tätig ist. Daraus müssen unter anderem das Arbeitsverhältnis beziehungsweise die Tätigkeit, die erzielten Einkünfte und die Art der Vergütung hervorgehen.
Die aus dem Ausland stammenden Dokumente müssen entsprechend den Vorgaben legalisiert oder apostilliert und ins Spanische übersetzt werden.
Die häufig verbreitete These, Paraguay wolle das klassische Modell „Residencia plus Auslandseinkommen“ nun grundsätzlich beenden, lässt sich daraus jedenfalls nicht ableiten.
Wo tatsächlich Handlungsbedarf entstehen kann
Anders sieht es bei den „trabajadores independientes“ aus.
Wer seine Residencia Temporal als Selbständiger erhalten hat, einen paraguayischen RUC besitzt, seit längerer Zeit aber ausschließlich Null-Erklärungen einreicht, sollte Artikel 8 sehr genau lesen.
Dort werden unter anderem die IVA-Erklärungen der letzten drei Monate beziehungsweise die entsprechende IRP-Dokumentation und die steuerliche Compliance-Bescheinigung verlangt.
Und ausdrücklich heißt es:
„debiendo demostrar el movimiento“
Es muss also wirtschaftliche Bewegung erkennbar sein.
Hier liegt tatsächlich ein Punkt, an dem bisherige Gestaltungen problematisch werden können.
Das ist wesentlich konkreter als die vielen frei erfundenen Einkommens- und Vermögensgrenzen, die derzeit durch soziale Netzwerke geistern.
Das eigentliche Schlachtfeld
Die wirklichen Auseinandersetzungen der nächsten Monate werden sich deshalb meines Erachtens nicht primär um angebliche Vermögens- oder Einkommensuntergrenzen drehen.
Denn konkret bezifferte allgemeine Mindestbeträge enthält die Resolution nicht.
Entscheidend wird vielmehr sein:
Unter welcher der zwölf Kategorien wird ein Antrag auf Residencia Permanente geprüft – und welche Unterlagen können für diese konkrete Kategorie vorgelegt werden?
Wer nachvollziehbar als Remote Worker, digitaler Nomade, Rentner, Immobilienbesitzer, Aktionär oder einer der anderen vorgesehenen Kategorien einzuordnen ist, hat nach Lektüre des Originaltextes deutlich weniger Anlass zur Panik, als manche Beiträge der vergangenen Tage suggerieren.
Wo die Resolution Fragen offenlässt
Einen echten blinden Fleck sehe ich dagegen bei kombinierten wirtschaftlichen Situationen.
Was gilt beispielsweise für jemanden, der Mieteinnahmen aus seinem Heimatland erhält, zusätzlich Kapitalerträge aus einer paraguayischen Cooperativa bezieht und gleichzeitig noch einen RUC aus früherer selbständiger Tätigkeit besitzt, auf dem keine wirtschaftliche Bewegung mehr stattfindet?
Hier wird die Sache deutlich weniger eindeutig.
Die Resolution arbeitet mit Kategorien.
Das reale Leben hält sich jedoch nicht immer daran.
Und genau dort werden vermutlich die ersten interessanten Fragen der künftigen Verwaltungspraxis entstehen.
Fazit
Die Resolution 407/2026 gestaltet die künftige Verwaltungspraxis stringenter und zumindest ihrem Wortlaut nach weniger willkürlich.
Belege sollen die wirtschaftliche Realität des Antragstellers nachvollziehbar abbilden und nicht lediglich formale Häkchen setzen.
Gleichzeitig ist die Resolution in ihrer Grundphilosophie bemerkenswert pragmatisch formuliert.
Der Paradigmenwechsel lautet jedenfalls nicht:
„Auslandseinkommen unerwünscht.“
Er lautet eher:
„Erzählt uns eine konsistente, belegbare wirtschaftliche Geschichte.“
Wer das kann, dürfte deutlich ruhiger schlafen als nach der Lektüre mancher Social-Media-Gruppen.
Wer das nicht kann – nun ja, der sollte vielleicht weniger Zeit damit verbringen, dort über den unmittelbar bevorstehenden Untergang Paraguays zu diskutieren.
Nachtrag
Späterer Nachtrag zum ursprünglichen Beitrag vom 17. Juni 2026.
Die Reaktionen auf diesen Beitrag haben eine weitere Schwachstelle der Verordnung zutage gefördert.
So erfreulich die Schaffung klarer Kategorien samt Benennung der jeweils als Solvenznachweis geeigneten Unterlagen im „Anexo Único“ ist, so unpräzise bleibt die Resolution 407 bei der Form, in welcher diese Nachweise vorzulegen sind.
Der entscheidende Satz in Artikel 3 lautet:
„Estar legalizada o apostillada y, cuando corresponda, traducida al idioma español.“
Diese Formulierung bietet tatsächlich Interpretationsspielraum hinsichtlich der Frage, bei welchen Unterlagen Übersetzung, Beglaubigung und/oder Apostillierung erforderlich sind.
Positiv interpretiert kann man zu dem Ergebnis kommen, dass bereits das „oder“ im konkreten Verordnungstext dem Umstand Rechnung trägt, dass viele der in den jeweiligen Kategorien aufgeführten Nachweise keine öffentlichen Urkunden, sondern beispielsweise privatrechtliche Dokumente und damit teilweise gar nicht apostillierbar sind.
Für diese eher optimistische Interpretation spricht auch die Formulierung in Artikel 18 der Resolution.
Dort sollen die Mitarbeiter der DNM unter anderem unter den Gesichtspunkten von „razonabilidad“, „buena fe“ und „informalismo“ zu einer pragmatischen Gesamtwürdigung der wirtschaftlichen Situation gelangen.
Das spricht zumindest dem Wortlaut nach gerade gegen einen unnötigen und realitätsfernen Formalismus.
Ob die Behörde die Resolution allerdings tatsächlich in diesem Geist umsetzt, wird sich erst in der Verwaltungspraxis der nächsten Monate zeigen.
Quellen & Referenzen
- Resolución D.N.M. N° 407/2026 einschließlich Anexo Único (28. Mai 2026)Primärquelle: Dirección Nacional de Migraciones, Paraguay – offizielle Veröffentlichungen und Resolutionen